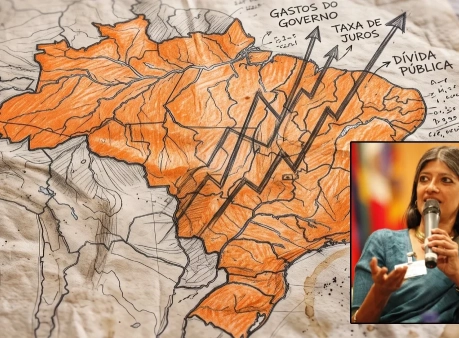

Quando alguém repete que o Brasil precisa “apertar o cinto” por causa da dívida, vale perguntar: apertar o cinto de quem? Este guia sobre dívida pública começa por aí, porque o tema costuma ser tratado como uma planilha sagrada, distante da vida real. Não é. Ele decide se haverá dinheiro para hospital, universidade, moradia, salário de servidor, Bolsa Família, obras contra enchentes e investimento público.
A dívida pública não é, por si só, prova de irresponsabilidade. Todo Estado relevante se endivida. A questão política é outra: para que se endivida, em quais condições, quem recebe os juros e quais direitos o governo aceita sacrificar para agradar ao chamado mercado.
O que é dívida pública, afinal?
Dívida pública é o conjunto de compromissos financeiros assumidos pelo Estado. Quando o governo precisa de recursos para cobrir despesas, refinanciar títulos antigos ou investir, ele emite títulos da dívida. Quem compra esses papéis empresta dinheiro ao poder público e recebe de volta o valor aplicado, acrescido de juros.
No Brasil, a maior parte é a dívida pública federal, administrada pelo Tesouro Nacional. Ela é negociada sobretudo em reais, no mercado interno. Bancos, fundos de investimento, fundos de pensão, seguradoras, empresas e pessoas físicas podem comprar títulos. O próprio sistema financeiro, portanto, tem participação central nesse circuito.
Isso desmonta uma caricatura muito útil aos defensores da austeridade: a de que o país seria uma família endividada prestes a perder a casa. Um governo que emite sua própria moeda não funciona como uma família. Ele arrecada, gasta, regula a economia, emite títulos e influencia as condições de crédito. Há limites reais, claro, como inflação, capacidade produtiva e câmbio. Mas comparar orçamento público com cartão de crédito doméstico é truque retórico para cortar direitos sem discutir privilégios.
Por que governos se endividam?
Há razões legítimas e necessárias para emitir dívida. Em uma recessão, por exemplo, a arrecadação cai justamente quando cresce a procura por políticas públicas. Se o Estado se recusa a gastar, o desemprego aumenta, empresas fecham e a crise se aprofunda. A dívida pode sustentar medidas anticíclicas para proteger renda, emprego e serviços essenciais.
Também é comum financiar investimentos de longo prazo. Uma ferrovia, uma rede de creches, a reconstrução de áreas atingidas por desastres climáticos ou a expansão de universidades geram efeitos que atravessam décadas. Faz sentido que o custo seja distribuído ao longo do tempo, desde que o projeto tenha planejamento, controle e retorno social.
O problema aparece quando o endividamento cresce sem que a sociedade receba contrapartida proporcional, ou quando os juros são mantidos em patamares que transferem uma fatia brutal do orçamento para rentistas. Dívida não é pecado. Juros altos, opacidade e chantagem política sobre o orçamento são escolhas que precisam ser enfrentadas.
Dívida interna e dívida externa
A dívida interna é contratada, em geral, em moeda nacional e com credores instalados no país. É o grosso da dívida brasileira. Já a dívida externa envolve obrigações em moeda estrangeira ou com credores internacionais.
A diferença importa. Uma dívida em dólar, por exemplo, pode ficar mais pesada se o real se desvalorizar. Em crises cambiais, o país precisa de mais reais para pagar o mesmo montante em moeda estrangeira. O Brasil reduziu bastante sua vulnerabilidade externa em comparação com períodos traumáticos de dependência do FMI, mas isso não autoriza descuido: reservas internacionais e política cambial continuam sendo instrumentos de soberania.
Quem ganha quando os juros sobem?
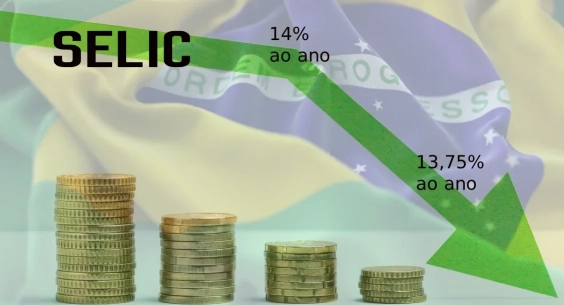
Aqui mora o coração da disputa. A taxa básica de juros, a Selic, influencia o custo da dívida. Quando o Banco Central mantém os juros muito elevados, títulos públicos passam a render mais. Quem já tem patrimônio financeiro, especialmente grandes instituições e investidores de alta renda, recebe uma remuneração maior e com risco baixo.
Ao mesmo tempo, juros altos encarecem crédito para empresas e famílias, desestimulam investimento produtivo e travam consumo. A pequena empresa paga mais caro para financiar máquinas; o trabalhador paga mais no rotativo do cartão; o governo desembolsa mais para rolar parte de sua dívida. Depois, os mesmos porta-vozes do mercado apontam o gasto com juros como motivo para cortar saúde e educação. É um ciclo bem conveniente para quem lucra com ele.
Isso não significa defender uma Selic artificialmente baixa a qualquer custo. Se há pressão inflacionária persistente, reduzir juros sem critério pode piorar a perda de poder de compra, que castiga principalmente os pobres. Mas há uma distância enorme entre combater inflação com responsabilidade e usar uma taxa de juros estratosférica como dogma, ignorando desemprego, crédito, crescimento e desigualdade.
Dívida pública e inflação: a conversa sem terrorismo
Mais gasto público pode pressionar preços em determinadas circunstâncias, sobretudo quando a economia já opera perto de sua capacidade, há gargalos de oferta ou choques externos em alimentos, combustíveis e energia. Negar isso seria trocar propaganda por análise.
Só que inflação não nasce apenas de gasto estatal. No Brasil, ela pode vir de seca, enchente, alta internacional do petróleo, desvalorização cambial, concentração em cadeias produtivas e margens abusivas. Responder a todo tipo de inflação com aumento de juros é como usar martelo para qualquer problema, inclusive quando o problema é a falta de comida na prateleira ou a especulação no posto.
A política econômica séria combina instrumentos. Investimento para ampliar produção, estoques reguladores, regulação de mercados concentrados, política de preços de energia, crédito direcionado e proteção de renda também ajudam a combater pressões inflacionárias. A obsessão exclusiva com juros tem lado social, mesmo quando se veste de tecnicismo.
O tamanho da dívida importa, mas não sozinho
O indicador mais citado é a dívida bruta em relação ao Produto Interno Bruto, o PIB. Ele compara o estoque da dívida com a renda gerada pela economia. A relação é útil, mas vira manchete enganosa quando isolada de tudo o mais.
Um país com dívida alta, juros baixos, economia crescendo e títulos majoritariamente em moeda própria pode administrá-la melhor do que outro com dívida menor, juros explosivos e forte dependência de moeda estrangeira. O prazo dos títulos, a composição dos credores, a trajetória da arrecadação e a capacidade de crescimento fazem diferença.
Há ainda um detalhe que a cartilha fiscalista costuma esconder: cortar gasto público em recessão pode piorar a própria relação dívida/PIB. Se o corte derruba emprego, renda e atividade, o PIB cresce menos ou encolhe. A arrecadação cai. A base usada para comparar a dívida fica menor. Austeridade pode produzir o desastre que diz querer evitar.
Superávit primário: o que sobra depois dos direitos?
O resultado primário compara receitas e despesas do governo sem contar os juros da dívida. Se há superávit primário, o governo arrecadou mais do que gastou nessas rubricas. Se há déficit, gastou mais.
O dado tem utilidade, mas foi transformado em fetiche. Cobrar superávit em qualquer circunstância significa, muitas vezes, exigir que o Estado retire recursos da população para sinalizar “confiança” a agentes financeiros. Em vez de perguntar apenas quanto será o superávit, a pergunta democrática deveria ser: quais despesas serão cortadas, quem pagará a conta e que futuro esse ajuste bloqueia?
Não existe responsabilidade fiscal sem responsabilidade social. Arrecadar de forma progressiva, combater sonegação, tributar lucros, dividendos, grandes heranças e patrimônios elevados é parte da equação. Chamar de irresponsável apenas o gasto social, enquanto privilégios tributários atravessam governos quase intocados, é uma fraude de classe com linguagem de economês.
Como ler notícias sobre a dívida sem cair na armadilha
Ao encontrar uma manchete alarmista, desconfie de frases como “o governo gastou demais” ou “a dívida explodiu” sem contexto. Procure saber se a notícia fala de dívida bruta ou líquida, se a variação ocorreu por juros, câmbio ou emissão de títulos, e qual foi o comportamento do PIB.
Também vale observar para onde foi o gasto. Déficit decorrente de reconstrução após calamidade, vacinação, transferência de renda e investimento público não tem o mesmo significado de renúncia fiscal sem retorno ou de subsídios generosos para setores já lucrativos. A contabilidade registra números parecidos; a política revela beneficiários muito diferentes.
E cuidado com a neutralidade de fachada. Quando analistas exigem cortes imediatos, quase nunca começam propondo taxar fortunas ou rever a remuneração do capital financeiro. A escolha por atacar serviços públicos não é uma lei da economia. É projeto de poder.
Uma dívida a serviço da maioria
O debate honesto não é entre gastar sem limites e obedecer de joelhos ao mercado. É entre construir capacidade estatal para garantir direitos e desenvolvimento ou aceitar um orçamento permanentemente capturado pela renda financeira.
O Brasil precisa administrar sua dívida com transparência, juros compatíveis com uma economia que queira crescer, arrecadação progressiva e investimento planejado. Precisa também rejeitar a chantagem de que toda escola, todo posto de saúde e toda política de combate à fome seriam luxos incompatíveis com as contas públicas.
Da próxima vez que a dívida pública entrar no noticiário como uma ameaça abstrata, procure a pergunta que costuma ficar fora da tela: quem está sendo protegido e quem está sendo chamado a pagar? É nesse ponto que a planilha deixa de ser técnica e mostra sua política.