
Membro do grupo de economistas que estabilizou a economia brasileira em 1994 com um plano totalmente inovador, André Lara Resende publicou no Substack, em 25 de setembro, um texto de 1.013 palavras de contagem exibida e um título que é um soco de porta de tribunal: “Eu Acuso: uma proposta para eliminar os juros absurdos”. Trinta e seis dias depois, o Brasil inteiro discute o que ele escreveu, e a discussão diz muito menos sobre a consistência do artigo do que sobre o pânico que ele provocou num endereço específico: o mercado financeiro e a sua caixa de ressonância na imprensa econômica. Ex-diretor do Banco Central, ex-presidente do BNDES, Resende fez o que nenhum economista de prestígio ousava fazer em voz alta neste país, e fez com números verificáveis: disse que o responsável pela trajetória explosiva da dívida pública brasileira não são os gastos do governo, como alardeia a Faria Lima em coro com a extrema direita. O culpado é outro. É a conta de juros que o próprio Banco Central fixa. E nomeou os acusados um por um, no melhor estilo de Zola: o Banco Central, que “sustenta, em nome de uma teoria anacrônica, a taxa de juros que é a principal causa do desequilíbrio fiscal que diz combater”; a grande imprensa, que “repete, sem exame, que o problema está no gasto primário, quando está nos juros”; os analistas de mercado, que “confundem o interesse dos rentistas com a racionalidade econômica”; e, por fim, “todos os que, sabendo que juros absurdos inviabilizam o país, preferem o conforto do consenso ao incômodo da verdade”. A resposta dos acusados veio em 72 horas, veio em bloco e veio, na maior parte, sem enfrentar o argumento.
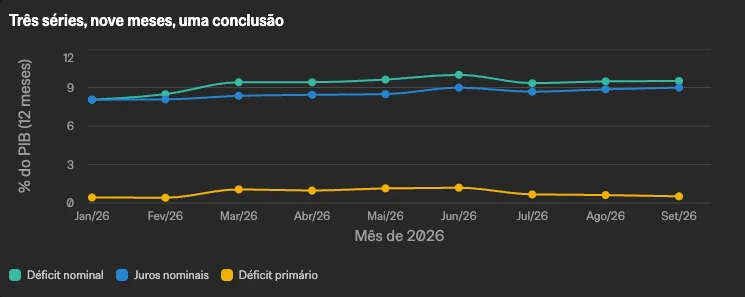 O gráfico que conta tudo: a linha amarela é o gasto do governo com as despesas normais, pagamento de salários, obras, serviços. Mesmo quando ela desce, como se vê entre junho e setembro, a linha azul cresce, que é o tanto de juros que o país paga para rolar sua dívida — levando junto o déficit total do governo. O que comprova a tese de André Lara Resende, de que são os juros, não as despesas do Governo, que estão inflando a dívida pública. Fonte: Banco Central
A aritmética do assalto
Antes de entrar na briga teórica, é preciso fixar o que Lara Resende efetivamente provou, porque é aqui que os críticos mais se atrapalham. Ele não escreveu um panfleto; ele montou uma conta. O déficit primário brasileiro é de 0,4% do PIB, segundo as estatísticas do FMI de abril citadas por ele, um dos menores do mundo, e o país gasta mal e aloca mal, o que ele reconhece expressamente, citando as emendas parlamentares, as vantagens do Judiciário e a demagogia das vinculações de receita e dos subsídios. Feito o reconhecimento, vem a facada: o custo médio da dívida chegou a 12,68% ao ano em junho, e sobre uma dívida bruta de R$ 10,9 trilhões, equivalentes a 82,5% do PIB, isso significa R$ 1,4 trilhão por ano, ou 10,5% do PIB. Sobre a dívida líquida, que é de R$ 9,2 trilhões ou 69,1% do PIB, a conta de juros é de R$ 1,15 trilhão, ou 8,7% do PIB.
E então a frase que deveria estar pintada na parede de todo gabinete de Brasília: só com a conta de juros, sem contar qualquer déficit primário, a dívida bruta cresce 12,7% ao ano, enquanto o PIB nominal cresce cerca de 7%, e a relação dívida/PIB, portanto, sobe cerca de 5,7% ao ano. Não existe ajuste fiscal no mundo que produza superávit primário de 5,7% do PIB, e ele mesmo diz isso com a clareza de quem conhece o assunto:
Por mais radical que seja, nenhum ajuste fiscal é capaz de produzir um superávit primário dessa magnitude, sem provocar uma profunda recessão”.
Leia a frase duas vezes, porque é o coração do artigo e o motivo do pânico: o país está sendo convocado a um sacrifício que, na aritmética do próprio sacrifício, não fecha a conta.
E a proposta que ele extrai dessa conta é mais modesta do que a gritaria sugere. Um novo Conselho Fiscal e Monetário Nacional definiria metas fiscais e monetárias para quatro ou cinco anos à frente, anunciadas em conjunto, e o Banco Central se comprometeria a manter a Selic num intervalo entre a meta de inflação, 3%, e o crescimento nominal potencial, hoje em torno de 5,5% ao ano, que é 3% de inflação mais 2,5% de crescimento. Para dar partida, o BC anunciaria a redução gradual da taxa ao longo de cerca de 12 meses até o crescimento nominal potencial mais um spread transitório de segurança de 2%, ou seja, perto de 7,5% ao ano, spread a ser reavaliado e eliminado progressivamente. O ganho projetado é de uma economia fiscal de cerca de 4% do PIB ao ano, porque as LFTs (letras financeiras do Tesouro, títulos vendidos diariamente pelo governo para pegar dinheiro na praça), que são mais da metade da dívida, passam a render menos imediatamente e os prefixados e os indexados à inflação, à medida que forem rolados. E o ponto mais sofisticado do artigo, que quase nenhum crítico enfrentou: ele usa a Teoria Fiscal do Nível de Preços, de John Cochrane, contra a própria ortodoxia. Como a dívida brasileira é majoritariamente atrelada à Selic diária, de curtíssima duração, a redução do juro não eleva o valor presente da dívida e, portanto, não provoca o repique inflacionário que a mesma teoria prevê para dívidas longas. O que a cartilha convencional chama de defeito, a LFT, ele chama de vantagem, e chama Cochrane para testemunhar.
O pelotão dos “ridícula”
Vejamos agora o que os acusados responderam, com nome, filiação e frase, porque o muro de evidência aqui é deles e o serviço público é empilhá-lo.
José Júlio Senna, pesquisador do FGV Ibre e ex-diretor do Banco Central, foi o mais categórico: “Não é possível concordar com coisa alguma do que Lara Resende escreveu”. Sustenta que a proposta de centralizar decisões fiscais e monetárias num só órgão não foi tentada em lugar nenhum, que “esvaziaria o Congresso” e “amarraria as mãos do Banco Central”, e que “o simples anúncio que haveria uma tentativa do tipo, indiscutivelmente, causaria reação altista das expectativas de inflação”. Até aqui, discordância legítima. O problema começa quando ele nega o diagnóstico: Senna afirma que o crescimento da dívida entre 2014 e 2025 está mais ligado aos déficits primários do que ao patamar de juros, citando estudo de Fernando de Holanda Barbosa Filho. Ou seja, o crítico mais duro simplesmente contorna o dado central do artigo, a matemática do 12,7% contra 7%, e oferece uma série histórica de período diferente para responder a uma conta do presente.
Jason Vieira, economista-chefe da Lev DTVM, não economizou nas palavras: “Ridículo, simplesmente ridículo”, acrescentando que “estamos indo para uma posição que pode criar um impacto monstruoso na inflação” e que a mudança atingiria a confiança do investidor nos títulos públicos. Felipe Miranda, da Empiricus, foi mais elegante e igualmente vago: “Eu o admiro como intelectual, mas acho a proposta muito ruim”, dizendo que “os efeitos de segunda ordem são muito maiores e mais intensos e sobrepujam os efeitos de primeira ordem” e que “acaba você atirando no próprio pé”.
E há o argumento da Turquia, repetido em coro, com o caso de Erdogan em 2021, que trocou o presidente do Banco Central, baixou os juros para um dígito, e viu a lira despencar, a inflação ir a 80% e, terminada a eleição, os juros voltarem a 40%. É o argumento mais forte do pelotão ortodoxo, e é preciso lidar com ele de frente em vez de desqualificá-lo. Mas o paralelo tem uma falha de engenharia que ninguém no mercado menciona: a dívida turca era majoritariamente em moeda estrangeira e de prazo longo, ao contrário da brasileira, que é quase toda em reais e nas mãos de residentes, com metade em LFTs de duração diária, exatamente a configuração que, segundo o próprio Cochrane invocado por Lara Resende, muda o resultado do experimento. O paralelo com a Turquia não é inválido, é mal-ajustado, e a diferença entre essas duas coisas é a diferença entre jornalismo e torcida.
Ver esse post no Instagram
O post de Gleisi que causou calafrios no mercado financeiro.
Onde o mercado se entregou
O melhor serviço que esta reportagem pode prestar ao leitor é mostrar o que os críticos não disseram, porque a omissão é mais eloquente que o ataque. Nenhum deles enfrentou a conta do 5,7% ao ano de crescimento automático da relação dívida/PIB. Nenhum deles explicou como se chega a superávit primário dessa magnitude sem recessão, que é justamente o problema que Lara Resende colocou na mesa. Nenhum deles respondeu ao argumento da duração curta e das LFTs como potencializador deflacionário, que é o núcleo técnico do artigo. E nenhum deles aceitou o convite implícito do próprio Lara Resende, que já havia antecipado a objeção do repique inflacionário de curto prazo com uma frase que é quase uma provocação de repórter: “é muito provável que o banqueiro central que tentar reduzir a inflação através da redução do juro perca o emprego antes de ver a inflação se reduzir”. Ou seja, o autor reconhece o custo político de curto prazo e ainda assim propõe, o que é o oposto de voluntarismo ingênuo; voluntarismo ingênuo é propor o que não tem custo.
E há um dado de contexto que a imprensa econômica tratou como nota de rodapé e que deveria ser manchete: a proposta de um economista, publicada num Substack, virou assunto de Estado em uma semana. O Valor registra que a deputada Gleisi Hoffmann republicou trecho do texto e o chamou de “fundamental”; que o ministro Dario Durigan precisou convocar a imprensa para negar que Lara Resende teria reunião com Lula; que o coordenador do programa de governo, José Sergio Gabrielli, elogiou a proposta em artigo, dizendo que a situação fiscal é “menos dramática” do que sustentam os defensores do ajuste. E, do outro lado, que o mercado entrou em pânico não com a conta de R$ 1,4 trilhão de juros, que ele conhece há anos, mas com a possibilidade de que essa conta finalmente fosse lida em voz alta no Palácio do Planalto. Esse é o dado político da semana, e é ele que explica a virulência: não se trata de debater um modelo, trata-se de impedir que uma tese chegue ao ouvido de quem pode implementá-la.
A pergunta que os ortodoxos não respondem
Aqui chega o momento de a Frente Livre fazer o que nenhuma coluna de economia deste país fez nesta semana, e fazer sem medo de contrariar o próprio campo. Porque o diagnóstico de Lara Resende é devastador e a receita dele é discutível, e as duas coisas são verdadeiras ao mesmo tempo. Ele está certo na aritmética, e a aritmética é dele, com números que qualquer um pode conferir no Banco Central. A conta de juros de R$ 1,4 trilhão é maior que o Orçamento inteiro da saúde, da educação e da segurança somados, e é paga a um conjunto de credores que, nas palavras do próprio artigo, recebem “juros que tornam a dívida explosiva”. Isso não é retórica de esquerda, é a descrição de um mecanismo de transferência de renda do trabalho para o capital que funciona por decreto do Copom, a cada 45 dias, e que nenhum governo dos últimos trinta anos ousou nomear pelo nome que tem. Há mais: a denúncia de que o regime de metas é unifocal não é insight de militante, é fato jurídico. O Decreto 3.088, de 1999, editado no governo Fernando Henrique, e atualizado pelo Decreto 12.079, de 2024, obriga o Banco Central a perseguir a meta de inflação sem qualquer mandato concorrente de emprego ou crescimento, ao contrário do Federal Reserve americano, que tem duplo mandato por lei. Isso significa que o Brasil escolheu, por decreto e não por Constituição, uma política monetária que trata o desemprego como efeito colateral aceitável, e essa escolha pode ser mudada por outro decreto, com uma canetada, sem emenda constitucional e sem PEC.
Há ainda a pergunta que a ortodoxia não responde, e que a reportagem deixa no ar porque ela é a verdadeira: se o ajuste fiscal na magnitude exigida pela trajetória da dívida é politicamente impossível e economicamente recessivo, como os próprios ortodoxos admitem ao falar em “tesouraço” e ao projetar dívida de 124,4% do PIB em 2036, segundo a Instituição Fiscal Independente, então qual é a saída que eles oferecem além de uma década de sacrifício com crescimento baixo e juro alto? Porque a resposta ortodoxa até hoje, no Brasil, tem sido a mesma há quarenta anos: cortar gasto, conter salário, entregar superávit, e esperar que o mercado se acalme. O mercado nunca se acalma. Não durante o Plano Real, não durante os três governos do PT, não durante o teto de gastos, não durante o governo Bolsonaro, e não vai se acalmar agora. O juro real brasileiro segue entre os maiores do mundo depois de três décadas de ajuste fiscal ininterrupto, e a dívida, em percentual do PIB, é hoje maior do que era no começo dessa ladainha. Se a receita ortodoxa tivesse eficácia, já teria funcionado.
Lara Resende não escreveu uma proposta infalível, escreveu um diagnóstico correto com uma saída arriscada, e o debate público brasileiro fez o que sempre faz com o que incomoda: tentou matar o mensageiro chamando-o de ridículo para não ter de discutir a conta. Um economista sério como Oreiro discorda da execução e propõe outra sequência; isso é debate. O coro que respondeu com “ridículo”, “muito ruim” e “voluntarismo” sem enfrentar o 5,7% ao ano não é debate, é defesa de posição. E como toda defesa de posição num país que paga R$ 1,4 trilhão de juros por ano, tem dono, tem lucro e tem interessado. A acusação de Lara Resende pode ser derrubada, mas terá de ser derrubada na aritmética, não no adjetivo. Até aqui, a matemática tá com ele. E a matemática, como sabemos, não erra.